
Immobilier Danger » Actualité immobilière » Actualité du crédit et de l’immobilier en 2025 »
1 Sep 2025 | Actualité du crédit et de l’immobilier en 2025
Les taux de prêt immobilier sont stables. Mais pour combien de temps ? Les craintes d’une hausse de taux pour les derniers mois de l’année 2025 et pour 2026 sont toujours là. Faisons le point sur les dernières actualités sur les taux de crédit immobilier en septembre 2025 et sur les solutions actuelles pour vos financements.
Mise à jour : découvrez le taux immobilier en juillet 2026.
Mise à jour : découvrez le taux immobilier en juillet 2026.
🎥 L’analyse des taux de septembre 2025 est aussi présentée en vidéo ici :
Voici les derniers chiffres et les dernières informations à retenir sur l’évolution actuelle des taux de crédit immobilier pour cette rentrée 2025.
🏘️ Voici les dernières moyennes sur 15, 20 et 25 ans pour les taux d’intérêt pour un nouveau crédit immobilier :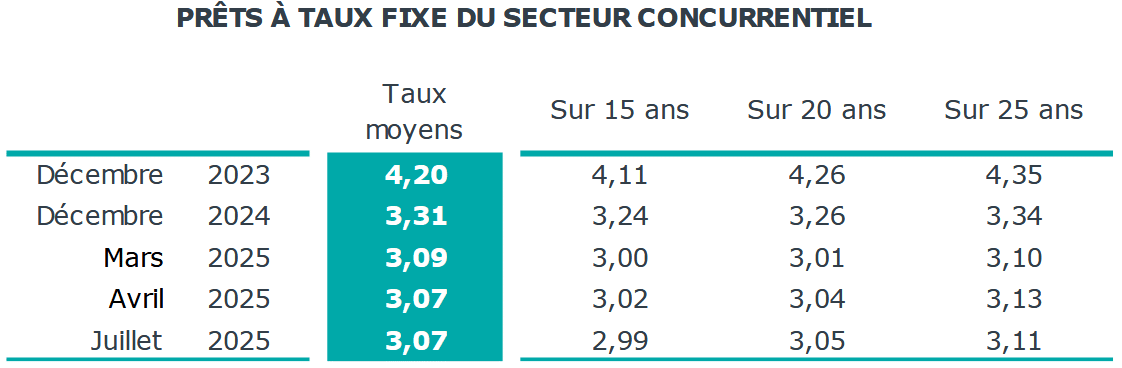
Les statistiques sur les emprunts souscrits en août 2025 ne sont pas encore connues. Cependant, il ne devrait guère y avoir de changement car on a pu voir des taux stables sur tout le mois d’août.
Nous mettrons à jour cette page avec les dernières données dès qu’elles seront communiquées.
Le taux immobilier nominal (c’est-à-dire celui qui est affiché par les banques et que nous commentons dans nos actualités), a bien diminué depuis début 2024.
Seulement, cela se fait en parallèle d’une forte diminution de l’inflation.
❌ Or, les taux de prêt immobilier ont diminué moins vite que l’inflation ne l’a fait.
Le résultat ?
Un taux net d’inflation qui a continué à augmenter en 2024 et début 2025 :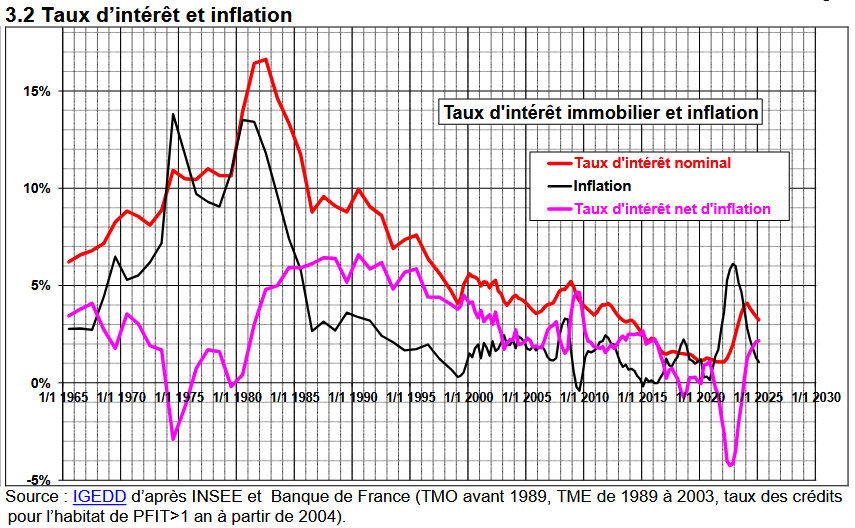
Ce graphique ne tient pas compte des tous derniers chiffres, mais les taux nominaux n’ont presque pas bougé et l’inflation se stabilise également autour de 1 %. On est donc toujours à un taux net d’inflation supérieur à 2 %. Ce qui est le niveau le plus haut observé depuis courant 2016.
Le côté positif de cette situation : si la situation économique perçue de la France s’améliore dans les mois et années à venir, les banques françaises pourront emprunter à de meilleures conditions. Elles pourront alors répercuter cela sur leurs taux de prêt immobilier. En attendant, on va subir des taux d’emprunt assez élevés.
❓❓ A moins que l’on soit revenu à une situation plus normale après 9 ans avec un taux d’intérêt net d’inflation sous les 2 %. Phénomène qui n’était pas présent entre 1980 et 2016.
Les critères du HCSF ont beau plafonné la majorité des crédits sur une durée de 25 ans, la durée moyenne d’un financement immobilier reste au plus haut niveau depuis plus d’un an :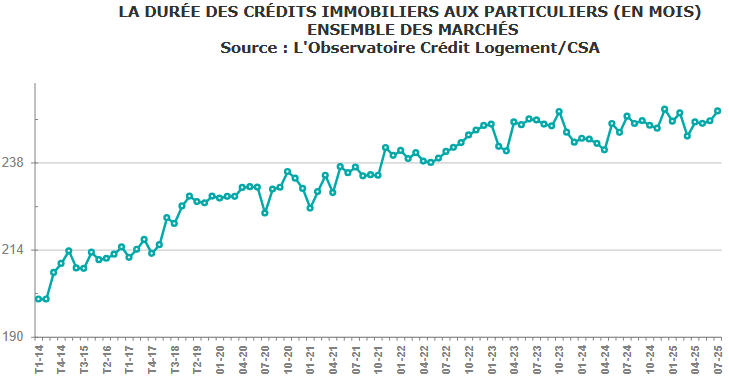
📌 Avec 252 mois sur les crédits souscrits en juillet 2025, on est au niveau le plus haut jamais enregistré.
La répartition des financements de ces derniers mois montre que les prêts les plus longs gagnent encore du terrain :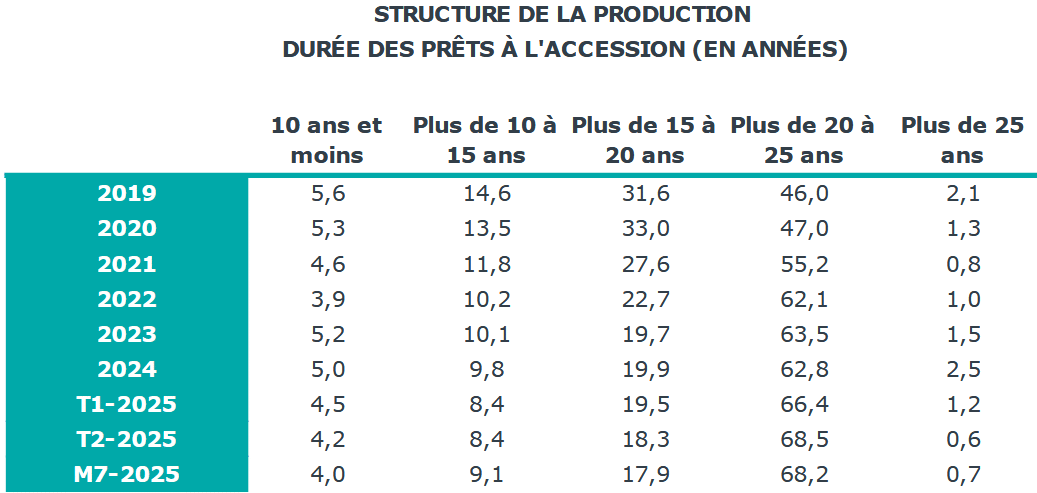
Pour tenter de compenser des taux encore élevés, les emprunteurs choisissent des durées de remboursement de plus en plus longues.
⬆️ La part des prêts sur « 20 ans et plus » est de plus de 69 % sur ces 4 derniers mois alors qu’elle n’était « que » de 65.3 % en 2024, 65.0 % en 2023, 63.1 % en 2022, 56 % en 2021, 48.3 % en 2020 et 48.1 % en 2019.
Dans ce comparatif des taux de prêt immobilier moyens annoncés par différents courtiers ce 1er septembre 2025, on peut voir par rapport aux taux moyens relevés le 1er août 2025 indiqués entre parenthèses, que la stabilité est toujours présente pour le moment :
Comme vous pouvez le constater en un coup d’œil, c’est très stable du côté des taux moyens. Et cela pour toutes les durées.
🏆 Peu de changements également du côté des meilleurs taux de crédit qu’observent les courtiers. On peut y voir qu’en ayant un bon dossier et en mettant en avant les qualités de celui-ci en fonction de ce que recherche une banque, les emprunteurs avec les meilleurs dossiers obtiennent des taux bien plus bas que ces moyennes.
🕵️ Vous pouvez également consulter notre dossier sur les taux de crédit actuels pratiqués par chaque banque afin de dénicher la meilleure banque pour votre emprunt immobilier en juillet 2026 :
Un financement immobilier, cela se prépare.
En faisant les bons choix, il est possible de réduire considérablement le coût de son emprunt et de réduire les risques financiers.
Pour cela, il est utile de faire différentes simulations afin de trouver le meilleur plan de financement pour votre projet et votre situation.
🔥 Pour vous y aider, voici différentes calculettes de prêt immobilier gratuites que vous trouverez sur Immobilier Danger :
Ces calculettes viennent compléter nos autres simulations pour votre projet immobilier dont vous pouvez bénéficier gratuitement à tout moment pour comparer les offres et trouver plus facilement celle qui vous convient.
Avec des taux stables, à un niveau assez haut, et qui risquent de remonter, faire un rachat de crédit immobilier est-il toujours possible et intéressant ? Pour quels profils d’emprunteurs ce type d’opération financière reste gagnant ?
Quand on parle de rachat de prêts, il y a 2 avantages majeurs à évaluer :
1️⃣ La renégociation de son taux pour obtenir un taux de crédit plus bas que celui que l’on a. Avec des taux d’emprunt actuels un peu supérieurs à 3 % en moyenne, il n’y a que des emprunteurs qui ont acheté récemment avec des taux à 3.50 % et plus qui ont un intérêt à étudier ce qu’ils peuvent avoir avec une nouvelle offre de financement. Cela va concerner principalement tous ceux qui ont emprunté pour acheter une maison ou un appartement entre avril 2023 et décembre 2024.
2️⃣ Le regroupement de plusieurs crédits permet de n’avoir plus qu’une seule mensualité à rembourser chaque mois et de l’adapter idéalement à votre capacité financière du moment. Plutôt que d’avoir plusieurs prêts avec des taux différents, des mensualités qui ne se cumulent pas comme vous l’espérez, des durées restantes de remboursement qui varient, etc. Vous n’avez plus qu’un seul crédit qui peut être plus adapté à votre situation.
Le fait de regrouper plusieurs prêts permet aussi parfois d’obtenir un taux global plus bas. Par exemple, si la majorité de vos dettes porte sur de l’immobilier, vous pouvez obtenir un taux de rachat de prêt bien plus bas pour votre nouveau financement que pour votre crédit conso, un crédit auto, etc.
👉 Prendre quelques minutes, dès maintenant, pour comparer les offres de rachat de crédit peut vous permettre d’étudier les opportunités actuelles de rembourser plus facilement vos emprunts.
Comme nous l’avons expliqué lors de notre précédente analyse sur les taux immobiliers en août 2025, la situation financière est la suivante :
Voici les dernières évolutions de l’OAT 10 ans de la France :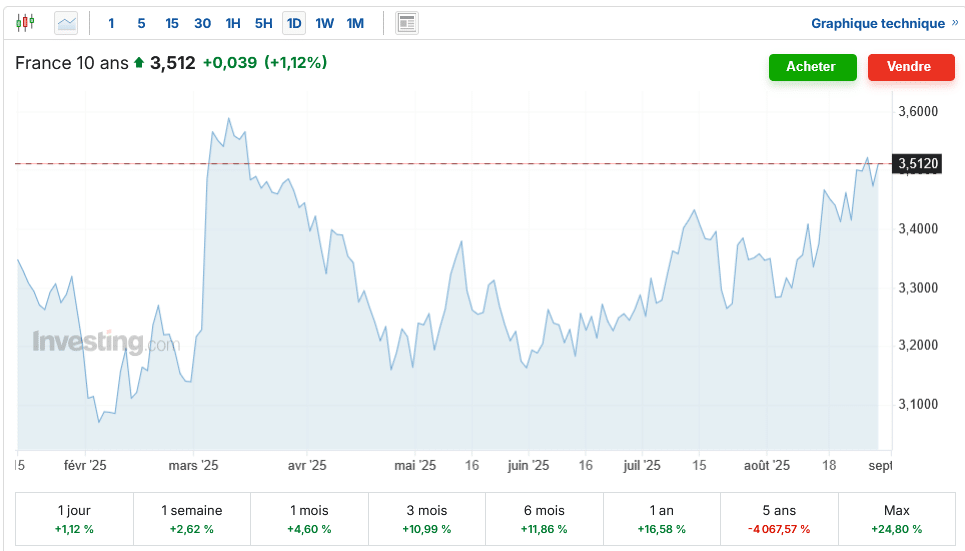
Dans ce contexte financier, il paraît assez incertain de différer son projet de quelques mois en espérant obtenir des taux plus bas. Le risque d’une remontée des taux est réel à court et moyen terme.
Nous avons vu qu’acheter de l’immobilier en 2025 est plutôt un bon moment, sans être excellent.
Pour réussir son achat dans ce contexte, il reste indispensable de :
👉 Découvrez les meilleures offres bancaires pour VOUS, remplissez dès maintenant cette simulation de prêt immobilier en ligne gratuite personnalisée et choisissez en fonction de vos propres critères de sélection. Notre courtier se chargera de vous conseiller au mieux pour faire un choix avisé.
👉 Pensez aussi à comparer les meilleures assurances emprunteurs pour gagner encore entre plusieurs centaines et plusieurs milliers d’euros sur le coût total de votre financement de logement.
👉 Pour ceux qui veulent renégocier leurs différents prêts, il est également possible de comparer les offres de rachat de crédit.
Mois précédent : Taux crédit immobilier août 2025
Mois suivant : Taux immobilier octobre 2025